越南2026年公共投资计划规模超过1,000万亿越南盾。在2026年4月24日的全国会议上,总理要求依照第366-QĐ/TW号规定将支付结果作为评价干部的重要标准,为每个项目指定负责领导,并撤换能力不足的项目管理委员会、咨询方和承包商。截至2026年9月30日,全国支付率为计划的64.8%,仍有27个中央机关和15个地方低于全国平均水平。
1. 第1129/QĐ-TTg号决定的评分框架
2026年6月24日第1129/QĐ-TTg号决定批准了支付评分方案,7–9月试运行,自2026年10月报告期起正式实施。分数在国家财政数据库系统上自动计算,并在财政部及政府门户网站公开。
| 周期 | 标准 | 分值 |
|---|---|---|
| 每月(100分) | 累计支付率与全国平均水平比较 | 45 |
| 当月支付额与登记额比较 | 45 | |
| 在系统上遵守报告制度 | 10 | |
| 全年(100分) | 支付率与总理下达目标比较 | 90 |
| 遵守报告制度 | 10 |
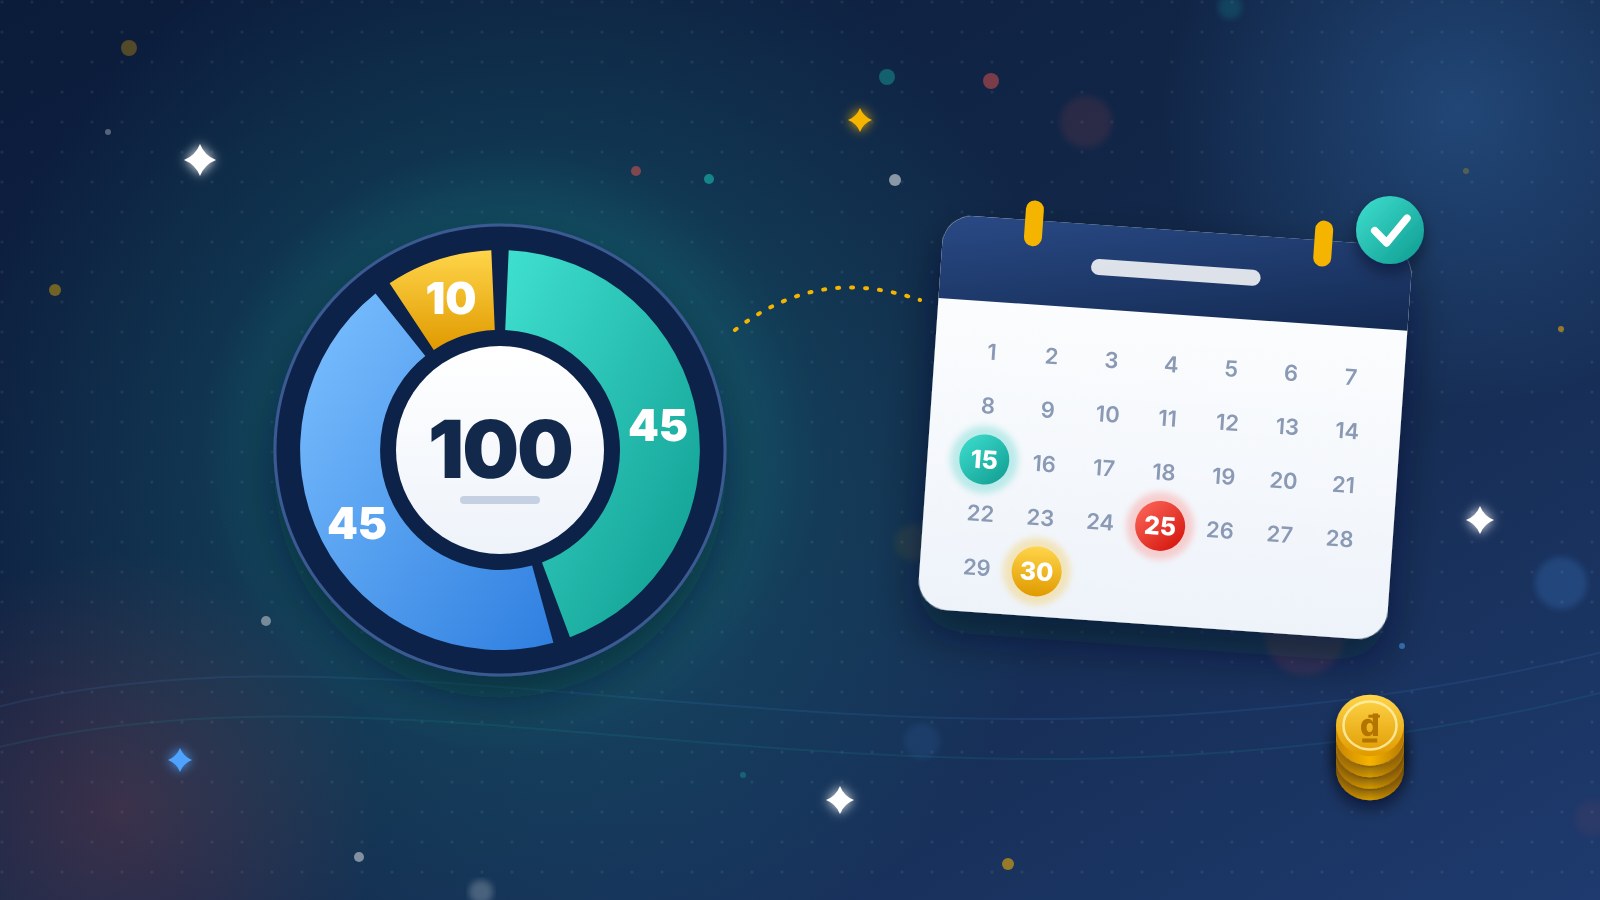
数据时限:当月支付登记计划须于每月15日24时前更新;困难、障碍须于25日24时前更新;地方预算支付数据须于月末后2日内更新。全年(13个月)结果用于集体和个人的评价、分级。
2. 从省级目标到业主单位负责人的KPI
许多地方已将目标细化到每个业主单位。例如广义省自2026年10月起实施KPI评分,要求所有业主单位于2026年10月31日前超过全国平均水平,并由内务厅评价支付率较低单位的负责人。为掌握主动,APA建议采用结果指标与先行指标相结合的内部KPI体系:
| 类别 | 建议KPI | 衡量方法 |
|---|---|---|
| 结果 | 累计支付率 | 已支付额 / 下达资金;与全国平均及年度目标比较 |
| 结果 | 月度计划完成率 | 实际支付额 / 当月登记额 |
| 先行 | 资金细化分配进度 | 从下达到细化分配的天数 |
| 先行 | 已验收待支付工程量 | 已验收但尚未提交国库的金额 |
| 先行 | 付款资料处理时间 | 从承包商提交到提交国库的天数 |
| 先行 | 未回收预付款 | 按合同已逾期的预付款余额 |
| 合规 | 按时报告 | 按15日、25日及月末时限更新的期数 |
| 合规 | 竣工项目按时决算 | 依照第193/2026/NĐ-CP号议定按时提交决算资料的项目数 |
3. 需避免的误区
- 为得分而低报月度计划:财政部发现部分单位月度计划得分高但实际支付率仍低于平均水平,将自2026年10月起调整评分方法。
- 大额预付“冲数字”:会增加预付款无法回收以及审计、决算时费用被剔除的风险。
- 年底突击:验收资料不完整的工程量付款是决算审计中常见的差错。
APA如何提供支持
APA数字化审计平台直接读取国库已审批的凭证,按合同跟踪累计付款及预付款,并对缺漏或程序错误的资料发出预警。决算咨询与投资费用控制服务帮助业主单位在每个评分期掌握准确数据,并缩短竣工项目决算时间。
参考法规
- 政府总理第1129/QD-TTg号决定——公共投资资金拨付评分方案
- 政治局第366-QD/TW号规定——关于政治系统内集体和个人的检讨、评价与分类
- 《公共投资法》(第58/2024/QH15号)
- 第193/2026/ND-CP号议定——关于项目投资资金决算