2026年,保险、税务会计及公共投资领域的大量新法规集中生效,尤其以2026年7月1日为重要节点。APA专业团队梳理了企业、业主单位及项目管理委员会需在2026年第四季度重点审查的事项。
1. 社会保险、医疗保险与劳动
- 自2026年7月1日起基本工资为每月253万越南盾(第161/2026/NĐ-CP号议定)。与之挂钩的金额随之调整:一次性生育补助每名子女506万越南盾;丧葬补助2,530万越南盾;单次就诊费用低于379,500越南盾的,医保基金全额支付。
- 养老金及社保补助上调8%(第162/2026/NĐ-CP号议定);调整后金额不超过350万越南盾的,每月再增加30万越南盾。
- 修订后的《医疗保险法》自2026年7月1日起生效;第01/2025/TT-BYT号通知所列62种疾病或疾病组的患者可直接前往专科医疗机构并享受全额待遇。
- 第41/2024/QH15号《社会保险法》(2025年7月1日生效)仍是检查重点:劳动合同期限满1个月以上的劳动者及已登记的个体工商户户主按路线图纳入强制社保;领取养老金的最低缴费年限缩短为15年。
- 自2026年10月1日起,第17/2026/TT-BNV号通知规定使用失业保险基金的公共服务单价。
企业应做:审查短期合同、合作人员及计入社保缴费工资的津贴;按新基本工资更新医保缴费及各项补助。
2. 税务与会计
- 第108/2025/QH15号《税收征管法》自2026年7月1日起生效:个体工商户取消定额征税,改为按期自行申报纳税;电商平台运营方代扣代缴;退税、免税、减税依据数据和风险管理逐步自动化;补充申报期限为5年。
- 修订后的《个人所得税法》(2026年7月1日生效):纳税人本人扣除额提高至每月1,550万越南盾,每名被抚养人每月620万越南盾,自2026纳税年度起适用;累进税率由7级缩减为5级(5%–35%)。
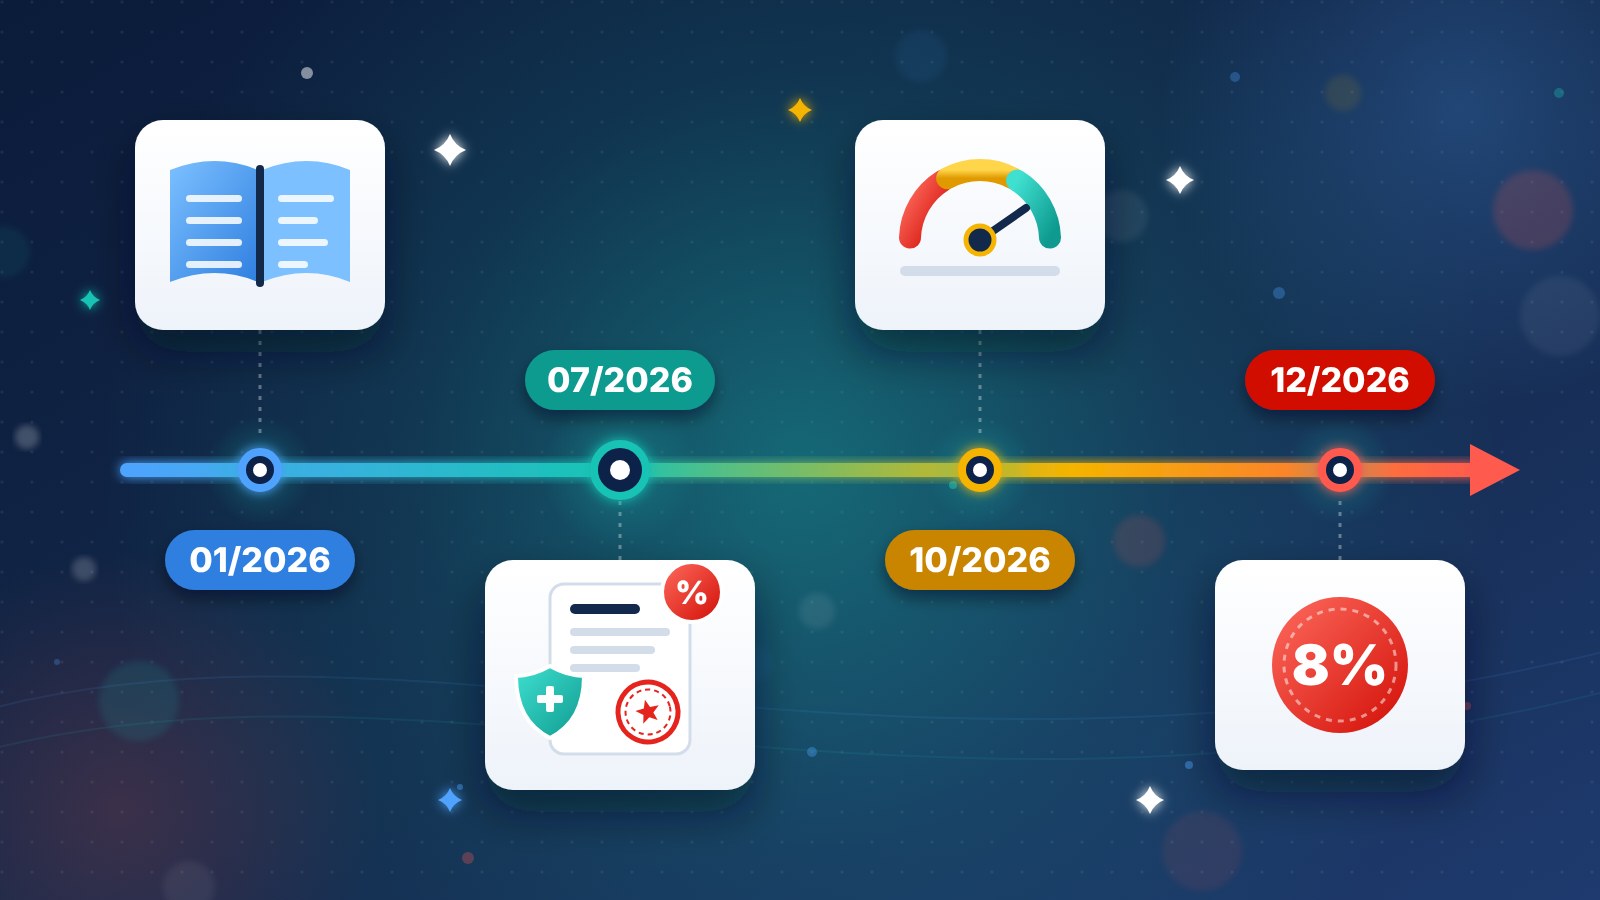
- 符合条件的商品和服务增值税减按8%延续至2026年12月31日(第204/2025/QH15号国会决议、第174/2025/NĐ-CP号议定)。
- 第99/2025/TT-BTC号通知自2026年1月1日起取代第200/2014/TT-BTC号通知:企业可自行设计凭证、科目和账簿,但须制定内部会计制度;首次规定会计软件的最低要求;年度财务报表提交期限为90天。
- 关于关联交易的第255/2026/NĐ-CP号议定自2026企业所得税纳税年度起适用:豁免编制关联交易定价文档的收入门槛提高至5,000亿越南盾以下,但仍须申报关联交易信息。
3. 公共投资资金的管理、支付与决算
- 第193/2026/NĐ-CP号议定(2026年7月1日生效)规范项目投资资金决算,第20条规定独立审计及决算审查、审批费用定额。第73/2026/TT-BTC号通知发布01–12/QTDA表格体系。2026年7月1日前已提交资料的项目继续适用第254/2025/NĐ-CP号议定。
- 第135/2025/QH15号《建设法》及建设投资费用、建设合同相关议定自2026年7月1日起生效。
- 修订第214/2025/NĐ-CP号议定的第349/2026/NĐ-CP号议定(2026年9月9日):咨询服务包指定承包限额提高至不超过30亿越南盾(此前为8亿越南盾);不超过1亿越南盾的采购包由单位负责人自行决定。简化指定承包流程共8步,其中合同草案发送及结果公开须在国家招标网络系统上进行。
- 第1129/QĐ-TTg号总理决定(2026年6月24日):自2026年10月报告期起,正式对各部委、机构和地方的公共投资支付进行评分。
- 截至2026年9月30日,全国已支付约642.96万亿越南盾,完成总理下达计划的64.8%(不含预留给老街–河内–海防铁路的5%地方资金)。
APA建议
企业应在2026年度结账前确定工资及社保政策、依照第99号通知制定的内部会计制度及关联交易文档。业主单位应立即依照第193/2026/NĐ-CP号议定第20条编制审计招标包预算,并利用新的指定承包限额缩短决算时间。APA提供免费的初步资料审查——热线 0983 927 536。
参考法规
- 《社会保险法》(第41/2024/QH15号)
- 《医疗保险法》若干条款修改补充法
- 第161/2026/ND-CP号议定——关于基本工资
- 第162/2026/ND-CP号议定——调整养老金和社会保险补贴
- 第01/2025/TT-BYT号通知——医疗保险实施指引
- 第17/2026/TT-BNV号通知——使用失业保险基金的公共服务单价
- 《税收征管法》(第108/2025/QH15号)
- 《个人所得税法》(2025年修订)
- 国会第204/2025/QH15号决议——关于减征增值税
- 第174/2025/ND-CP号议定——关于增值税减征政策
- 第99/2025/TT-BTC号通知——企业会计制度指引
- 第255/2026/ND-CP号议定——关于关联交易企业的税收管理
- 第193/2026/ND-CP号议定——关于项目投资资金决算
- 第254/2025/ND-CP号议定
- 第73/2026/TT-BTC号通知——项目决算报表格式
- 《建筑法》(第135/2025/QH15号)
- 第214/2025/ND-CP号议定——招标法实施细则——承包商选择
- 第349/2026/ND-CP号议定——修改第214/2025/ND-CP号议定
- 政府总理第1129/QD-TTg号决定——公共投资资金拨付评分方案