2026년에는 보험, 세무·회계, 공공투자 분야의 새로운 법령이 대거 시행되며, 특히 2026년 7월 1일이 주요 기준일입니다. APA 전문팀이 기업, 사업주, 사업관리단이 2026년 4분기에 점검해야 할 사항을 정리했습니다.
1. 사회보험·건강보험 및 노동
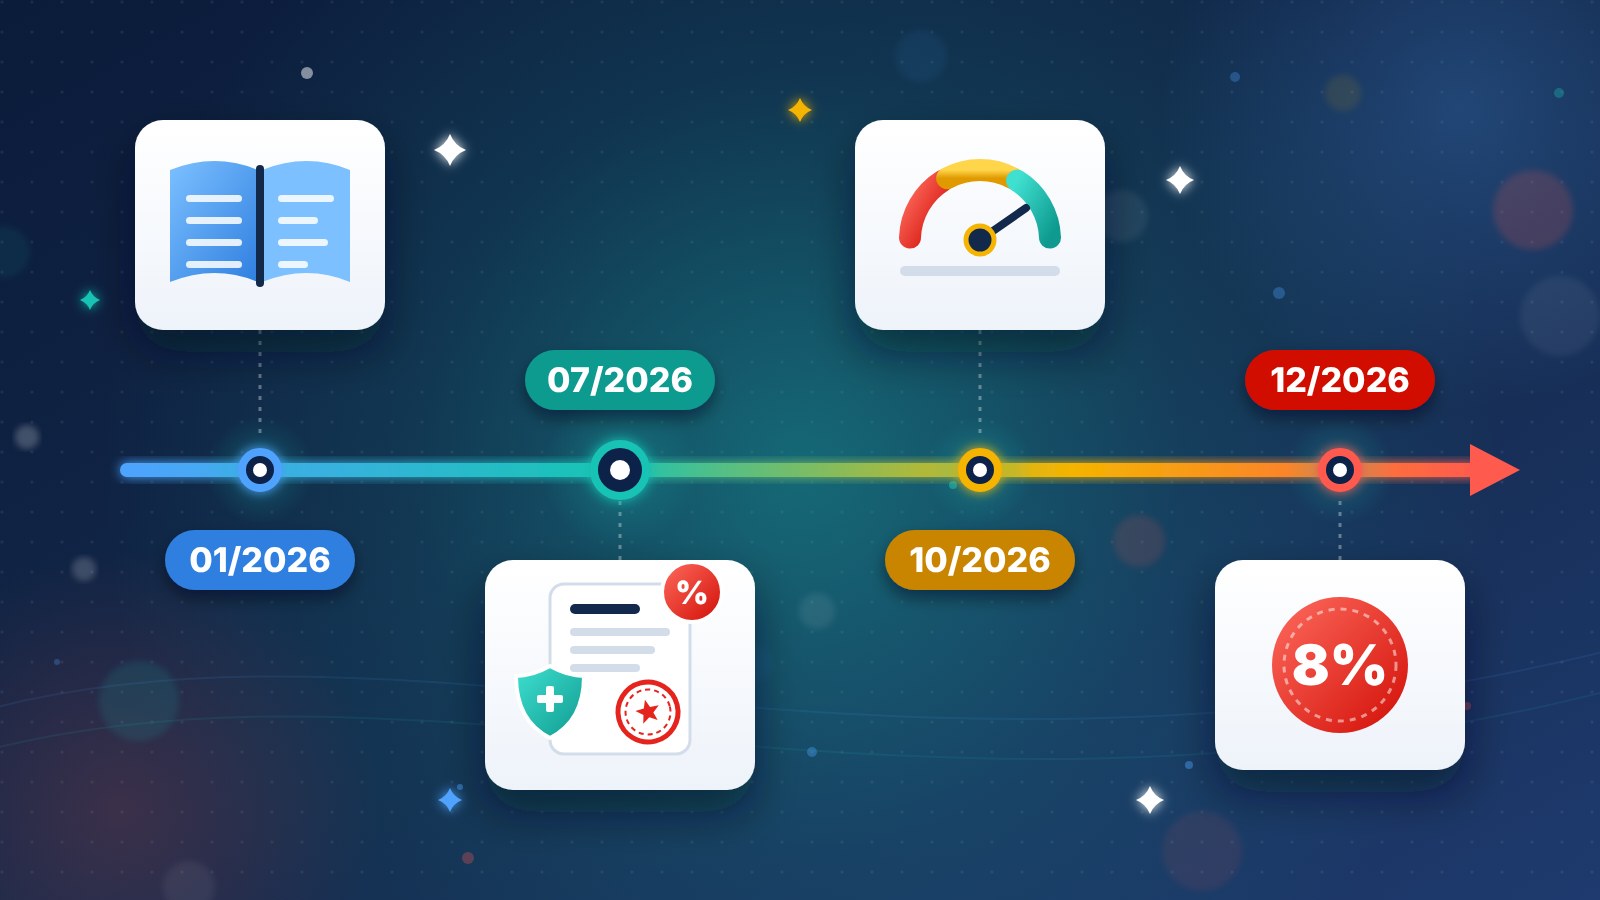
- 2026.7.1부터 기본급 월 253만 동 (의정 161/2026/NĐ-CP). 이에 연동된 금액도 변경: 출산 일시금 자녀당 506만 동, 장례비 2,530만 동, 1회 진료비가 379,500동 미만이면 건강보험이 100% 부담.
- 연금·사회보험 수당 8% 인상 (의정 162/2026/NĐ-CP); 인상 후 금액이 350만 동 이하인 수급자는 월 30만 동 추가 인상.
- 개정 건강보험법 2026.7.1 시행; 시행규칙 01/2025/TT-BYT의 62개 질병·질병군 환자는 전원서 없이 전문 의료기관으로 직접 가도 전액 급여를 받습니다.
- 사회보험법 제41/2024/QH15호(2025.7.1 시행)는 계속 점검 대상: 1개월 이상 근로계약자와 등록된 개인사업자 대표는 로드맵에 따라 강제 가입 대상이며, 연금 수급 최소 가입기간은 15년으로 단축되었습니다.
- 2026.10.1부터 시행규칙 17/2026/TT-BNV가 실업보험기금 공공서비스 단가를 정합니다.
기업 조치 사항: 단기 계약, 협력자, 보험료 산정 임금에 포함되는 수당을 검토하고, 새 기본급에 맞춰 건강보험료와 수당을 갱신하십시오.
2. 세무 및 회계
- 세무관리법 제108/2025/QH15호 2026.7.1 시행: 개인사업자는 추정과세(정액세) 대신 기간별 자진 신고·납부; 전자상거래 플랫폼 운영자가 원천징수·대리 납부; 환급·면제·감면은 데이터와 위험관리에 따라 자동화; 수정신고 기한 5년.
- 개정 개인소득세법(2026.7.1 시행): 본인 공제 월 1,550만 동, 부양가족 1인당 월 620만 동으로 인상되어 2026 과세연도부터 적용; 누진세율은 7단계에서 5단계(5%~35%)로 축소.
- 적격 재화·용역에 대한 부가세 8% 인하가 2026.12.31까지 계속됩니다 (국회 결의 204/2025/QH15, 의정 174/2025/NĐ-CP).
- 시행규칙 99/2025/TT-BTC가 2026.1.1부터 시행규칙 200/2014/TT-BTC를 대체: 증빙·계정·장부를 자체 설계할 수 있으나 내부 회계규정을 제정해야 하며, 회계 소프트웨어 최소 요건이 처음 도입되고, 연간 재무제표 제출 기한은 90일입니다.
- 특수관계자 거래에 관한 의정 255/2026/NĐ-CP는 2026 법인세 과세연도부터 적용: 이전가격 문서 작성 면제 매출 기준이 5,000억 동 미만으로 상향되었으나 특수관계자 거래 정보 신고는 여전히 필요합니다.
3. 공공투자 자본의 관리·지급·결산
- 의정 193/2026/NĐ-CP(2026.7.1 시행)는 프로젝트 투자자본 결산을 규정하며, 제20조에서 독립감사 및 결산 심사·승인 비용 기준을 정합니다. 시행규칙 73/2026/TT-BTC는 서식 01–12/QTDA를 공포했습니다. 2026.7.1 이전에 서류를 제출한 프로젝트는 의정 254/2025/NĐ-CP를 계속 적용합니다.
- 건설법 제135/2025/QH15호와 건설투자비·건설계약 관련 의정이 2026.7.1부터 시행되었습니다.
- 의정 214/2025/NĐ-CP를 개정한 의정 349/2026/NĐ-CP(2026.9.9): 자문 용역 패키지의 수의계약 한도가 30억 동(종전 8억 동)으로 상향, 1억 동 이하 구매 패키지는 기관장이 자체 결정합니다. 간소화된 수의계약 절차는 8단계이며, 계약 초안 송부와 결과 공개는 국가전자조달시스템에서 수행해야 합니다.
- 총리 결정 1129/QĐ-TTg(2026.6.24): 2026년 10월 보고기부터 부처·기관·지방의 공공투자 집행률을 공식 점수화합니다.
- 2026.9.30 기준 전국 집행액은 642조 9,616억 동으로 총리 배정 계획의 64.8%입니다 (라오까이–하노이–하이퐁 철도용 지방자본 5% 제외).
APA 권고
기업은 2026년 결산 전에 급여·사회보험 정책, 시행규칙 99에 따른 내부 회계규정, 이전가격 문서를 확정해야 합니다. 사업주는 의정 193/2026/NĐ-CP 제20조에 따라 감사 패키지 예산을 즉시 수립하고, 새 수의계약 한도를 활용해 결산 기간을 단축하십시오. APA는 초기 서류 무료 검토를 제공합니다 – 핫라인 0983 927 536.
참고 법령
- 사회보험법 제41/2024/QH15호
- 건강보험법 일부 개정·보완법
- 의정 161/2026/ND-CP – 기본급 규정
- 의정 162/2026/ND-CP – 연금 및 사회보험 수당 조정
- 시행규칙 01/2025/TT-BYT – 건강보험 시행 안내
- 시행규칙 17/2026/TT-BNV – 실업보험기금 사용 공공서비스 단가
- 세무관리법 제108/2025/QH15호
- 개인소득세법(2025년 개정)
- 국회 결의 204/2025/QH15 – 부가가치세 인하
- 의정 174/2025/ND-CP – 부가가치세 인하 정책
- 시행규칙 99/2025/TT-BTC – 기업회계제도 안내
- 의정 255/2026/ND-CP – 특수관계자 거래 기업의 세무관리
- 의정 193/2026/ND-CP – 사업 투자자본 결산
- 의정 254/2025/ND-CP
- 시행규칙 73/2026/TT-BTC – 사업 결산 보고 양식
- 건설법 제135/2025/QH15호
- 의정 214/2025/ND-CP – 입찰법 시행 – 계약자 선정
- 의정 349/2026/ND-CP – 의정 214/2025/ND-CP 개정
- 총리 결정 1129/QD-TTg – 공공투자 집행률 점수화 방안